
Fragebogen zur steuerlichen Erfassung: Frist und Ablauf
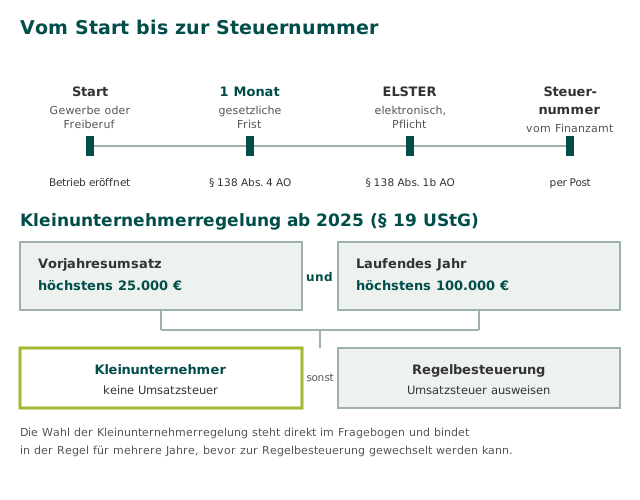
Nach Eröffnung eines Betriebs oder Aufnahme einer selbstständigen Tätigkeit muss der Fragebogen zur steuerlichen Erfassung innerhalb eines Monats beim Finanzamt eingehen - seit 2021 nur noch elektronisch über ELSTER. Darin entscheiden Sie auch über die Kleinunternehmerregelung.
| Zuständig | Finanzamt |
|---|---|
| Gebühr | Der Fragebogen selbst ist kostenlos. |
| Dauer | die Steuernummer wird meist 2 bis 4 Wochen nach vollständiger Übermittlung vergeben |
| Frist | ein Monat nach Eröffnung des Betriebs oder Aufnahme der selbstständigen Tätigkeit (§ 138 Absatz 4 AO) |
| Rechtsgrundlage | § 138 Abgabenordnung (AO), § 19 Umsatzsteuergesetz (UStG) |
Zuständige Stelle
Dieser Behördengang läuft über das Finanzamt. Adresse, Öffnungszeiten und Termine an Ihrem Wohnort finden Sie hier:
Worum es geht
Wer einen land- und forstwirtschaftlichen oder gewerblichen Betrieb eröffnet oder eine freiberufliche Tätigkeit aufnimmt, muss das dem zuständigen Finanzamt anzeigen. Das geschieht mit dem Fragebogen zur steuerlichen Erfassung - er ist die Grundlage für die Steuernummer, für Vorauszahlungen und für die Entscheidung über die Kleinunternehmerregelung. Vorausgehen muss in der Regel die Gewerbeanmeldung, außer bei Freiberuflern - die melden sich direkt beim Finanzamt.
Vom Start bis zur Steuernummer
Nur noch elektronisch über ELSTER
Seit 2021 ist der Fragebogen zur steuerlichen Erfassung nach amtlich vorgeschriebenem Datensatz elektronisch über Mein ELSTER zu übermitteln (§ 138 Absatz 1b AO). Das Finanzamt erinnert dabei nicht von sich aus - die Pflicht liegt bei Ihnen als Gründerin oder Gründer.
Nur auf Antrag und zur Vermeidung unbilliger Härten kann das Finanzamt ausnahmsweise die Papierform zulassen. Für die ELSTER-Registrierung sollten Sie Vorlaufzeit einplanen: Der Aktivierungscode kommt per Post und braucht einige Tage.
Die Kleinunternehmerregelung im Fragebogen
| Bedingung | Grenze ab 2025 |
|---|---|
| Umsatz im Vorjahr | höchstens 25.000 Euro |
| Umsatz im laufenden Jahr | höchstens 100.000 Euro |
| Beide Grenzen eingehalten | keine Umsatzsteuer (§ 19 UStG) |
| Eine Grenze überschritten | Regelbesteuerung, Umsatzsteuer ausweisen |
So füllen Sie ihn aus
- 1. ELSTER-Konto einrichtenfrühzeitig, da der Aktivierungscode per Post kommt.
- 2. Angaben vorbereitenSteuer-ID, Gewerbeanmeldung (falls vorhanden) und eine Schätzung von Umsatz und Gewinn.
- 3. Kleinunternehmerregelung wählenje nach erwartetem Umsatz direkt im Fragebogen.
- 4. Übermitteln und abwartendie Steuernummer kommt meist nach zwei bis vier Wochen.
Besondere Fälle
- Freiberufler ohne Gewerbeanmeldung
- Melden sich direkt mit dem Fragebogen beim Finanzamt - eine Gewerbeanmeldung ist für freie Berufe nicht vorgesehen.
- Nebenerwerb
- Die einmonatige Frist und die Pflicht zum Fragebogen gelten unabhängig von der Höhe der erwarteten Einnahmen, auch im Nebenerwerb.
- Umsatzschätzung bei der Gründung
- Eine realistische Schätzung reicht aus - weicht der tatsächliche Umsatz später stark ab, wirkt sich das erst auf die folgenden Jahre aus.
- Wechsel der Kleinunternehmerwahl
- Die Entscheidung bindet in der Regel für mehrere Jahre, bevor zur Regelbesteuerung gewechselt werden kann.
Was Sie brauchen
Abgehakte Punkte merkt sich Ihr Browser und druckt sie mit.
Worauf es ankommt
- Das Finanzamt erinnert nicht von sich aus an den Fragebogen - die einmonatige Frist läuft automatisch ab dem meldepflichtigen Ereignis.
- Papierform ist nur ausnahmsweise auf Antrag wegen unbilliger Härte zulässig; der Normalfall ist die elektronische Übermittlung.
- Die Kleinunternehmerwahl im Fragebogen bindet in der Regel für mehrere Jahre.
Häufige Fragen
- Wer muss den Fragebogen zur steuerlichen Erfassung einreichen?Antwort
Wer einen gewerblichen oder land- und forstwirtschaftlichen Betrieb eröffnet oder eine freiberufliche Tätigkeit aufnimmt - unabhängig von der Höhe der erwarteten Einnahmen, auch im Nebenerwerb.
- Welche Frist gilt für den Fragebogen?Antwort
Ein Monat nach dem meldepflichtigen Ereignis, also nach Eröffnung des Betriebs oder Aufnahme der selbstständigen Tätigkeit (§ 138 Absatz 4 AO).
- Muss der Fragebogen elektronisch abgegeben werden?Antwort
Ja, seit 2021 grundsätzlich elektronisch über Mein ELSTER (§ 138 Absatz 1b AO). Papierform lässt das Finanzamt nur ausnahmsweise bei unbilliger Härte zu.
- Wie lange dauert es bis zur Steuernummer?Antwort
Meist zwei bis vier Wochen nach vollständiger elektronischer Übermittlung.
- Was sind die Kleinunternehmergrenzen ab 2025?Antwort
Höchstens 25.000 Euro Umsatz im Vorjahr und höchstens 100.000 Euro im laufenden Jahr (§ 19 UStG). Werden beide Grenzen eingehalten, fällt keine Umsatzsteuer an.
- Brauche ich für den Fragebogen bereits eine Gewerbeanmeldung?Antwort
Bei einem Gewerbe ja, die Anmeldung geht in der Regel voraus. Freiberufler melden sich ohne Gewerbeanmeldung direkt mit dem Fragebogen beim Finanzamt.
- Kann ich die Kleinunternehmerregelung später ändern?Antwort
Ein Wechsel ist möglich, die Wahl bindet aber in der Regel für mehrere Jahre, bevor zur Regelbesteuerung gewechselt werden kann.
Rechtsgrundlagen
Geprüft am 21. Oktober 2026 gegen § 138 AO (Absatz 1b elektronische Übermittlung, Absatz 4 Monatsfrist, Härtefallregelung) und § 19 UStG (Kleinunternehmergrenzen 25.000 € / 100.000 € ab 2025). Alle Angaben ohne Gewähr - verbindlich ist die zuständige Behörde.