
Grunderwerbsteuer: Höhe je Bundesland und Berechnung
Die Grunderwerbsteuer liegt je nach Bundesland zwischen 3,5 und 6,5 Prozent des Kaufpreises - Bayern verlangt am wenigsten, Brandenburg, Nordrhein-Westfalen, das Saarland und Schleswig-Holstein am meisten. Berechnet wird sie vom Kaufpreis, nicht vom Verkehrswert, und sie muss gezahlt sein, bevor Sie ins Grundbuch eingetragen werden.
| Zuständig | Finanzamt |
|---|---|
| Gebühr | 3,5 bis 6,5 % des Kaufpreises, je nach Bundesland (siehe Tabelle unten) |
| Dauer | Steuerbescheid meist einige Wochen nach dem notariellen Kaufvertrag |
| Frist | vor der Eintragung ins Grundbuch fällig - ohne Unbedenklichkeitsbescheinigung keine Eintragung (§ 22 GrEStG) |
| Rechtsgrundlage | Grunderwerbsteuergesetz (GrEStG), Art. 105 Abs. 2a Satz 2 GG (Länderöffnungsklausel) |
Zuständige Stelle
Dieser Behördengang läuft über das Finanzamt. Adresse, Öffnungszeiten und Termine an Ihrem Wohnort finden Sie hier:
Worum es geht
Die Grunderwerbsteuer fällt an, wenn ein Grundstück oder eine Eigentumswohnung den Eigentümer wechselt - meist durch Kauf. Bundesweit gilt eigentlich ein Regelsatz von 3,5 Prozent (§ 11 GrEStG). Seit der Föderalismusreform 2006 dürfen die Länder davon abweichen (Art. 105 Abs. 2a Satz 2 GG), und alle außer Bayern haben das genutzt. Deshalb zahlt man für ein gleich teures Haus je nach Bundesland einen unterschiedlichen Betrag.
Rechenbeispiel: derselbe Kaufpreis, anderes Bundesland
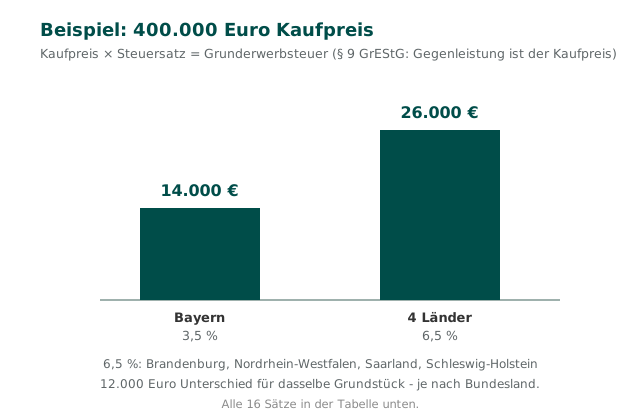
Die Steuersätze aller 16 Bundesländer
| Bundesland | Satz | seit |
|---|---|---|
| Bayern | 3,5 % | unverändert seit der Länderöffnung 2006 |
| Baden-Württemberg | 5,0 % | 05.11.2011 |
| Niedersachsen | 5,0 % | 01.01.2014 |
| Rheinland-Pfalz | 5,0 % | 01.03.2012 |
| Sachsen-Anhalt | 5,0 % | 01.03.2012 |
| Thüringen | 5,0 % | 01.01.2024 (zuvor 6,5 %) |
| Bremen | 5,5 % | 01.07.2025 (zuvor 5,0 %) |
| Hamburg | 5,5 % | 01.01.2023 |
| Sachsen | 5,5 % | 01.01.2023 (zuvor 3,5 %) |
| Berlin | 6,0 % | 01.01.2014 |
| Hessen | 6,0 % | 01.08.2014 |
| Mecklenburg-Vorpommern | 6,0 % | 01.07.2019 |
| Brandenburg | 6,5 % | 01.07.2015 |
| Nordrhein-Westfalen | 6,5 % | 01.01.2015 |
| Saarland | 6,5 % | 01.01.2015 |
| Schleswig-Holstein | 6,5 % | 01.01.2014 |
Wie die Steuer berechnet wird
Bemessungsgrundlage ist die Gegenleistung - beim Kauf also der Kaufpreis einschließlich übernommener Leistungen, zum Beispiel einer vom Käufer übernommenen Hypothek (§ 9 GrEStG). Der Verkehrswert oder eine spätere Wertsteigerung spielen keine Rolle. Mitverkaufte bewegliche Gegenstände wie eine Einbauküche zählen nicht zur Bemessungsgrundlage, wenn sie im Kaufvertrag gesondert und realistisch bewertet ausgewiesen sind.
Steuerschuldner sind nach § 13 GrEStG beide Vertragsparteien gemeinsam. In der Praxis übernimmt im Kaufvertrag aber fast immer die käufende Seite die Zahlung.
Wann keine Grunderwerbsteuer anfällt
Geringer Wert
Liegt der Wert des Grundstücks nicht über 2.500 Euro, bleibt der Erwerb steuerfrei (§ 3 Nr. 1 GrEStG) - eine Freigrenze, kein Freibetrag: Darüber wird der volle Wert besteuert.
Erbfall und Schenkung
Grundstückserwerb durch Erbfall oder Schenkung unter Lebenden ist von der Grunderwerbsteuer befreit, weil dort stattdessen Erbschaft- oder Schenkungsteuer greift (§ 3 Nr. 2 GrEStG).
Ehe und enge Verwandtschaft
Steuerfrei bleibt der Erwerb durch den Ehegatten oder Lebenspartner sowie durch Personen in gerader Linie verwandt mit der verkaufenden Person - etwa Kinder oder Eltern (§ 3 Nr. 4 und 6 GrEStG).
Scheidung
Auch der Erwerb durch frühere Ehegatten oder Lebenspartner im Rahmen der Vermögensauseinandersetzung nach der Trennung ist ausgenommen.
Ablauf bis zur Eintragung ins Grundbuch
- 1. Notarieller Kaufvertragder Notar meldet den Kauf automatisch dem zuständigen Finanzamt.
- 2. Steuerbescheiddas Finanzamt setzt die Grunderwerbsteuer fest und verlangt die Zahlung innerhalb einer gesetzten Frist.
- 3. Unbedenklichkeitsbescheinigungnach Zahlung bestätigt das Finanzamt, dass der Eintragung ins Grundbuch steuerlich nichts entgegensteht (§ 22 GrEStG).
- 4. Eintragung ins Grundbucherst danach wird die käuferische Person als Eigentümerin oder Eigentümer eingetragen.
Vor dem Notartermin bedenken
Vier Punkte, die sich vor dem Kaufvertrag klären lassen - und die spätere Nachfragen ersparen:
Abgehakte Punkte merkt sich Ihr Browser und druckt sie mit.
Besondere Fälle
- Anteilskauf an einer Immobiliengesellschaft
- Wer 90 Prozent oder mehr der Anteile einer grundstückshaltenden Gesellschaft erwirbt, löst ebenfalls Grunderwerbsteuer aus - auch ohne klassischen Grundstückskauf (sogenannter Share Deal, §§ 1 Abs. 2a, 3a GrEStG).
- Umzug innerhalb der Familie ohne Kauf
- Schenkungen unter Verwandten in gerader Linie sind nach zwei verschiedenen Vorschriften gleich doppelt befreit - einmal wegen der Schenkung selbst, einmal wegen der Verwandtschaft. Entscheidend ist, dass tatsächlich keine Gegenleistung fließt.
- Kauf mit Einbauküche oder Markise
- Weisen Sie solche mitverkauften Gegenstände im Kaufvertrag gesondert mit realistischem Wert aus - nur der Grundstücksanteil des Kaufpreises unterliegt der Grunderwerbsteuer.
Worauf es ankommt
- Verbindlich ist immer das Steuersatzgesetz des jeweiligen Bundeslandes - die Sätze können sich ändern, zuletzt etwa in Thüringen (2024 gesenkt) und Bremen (2025 erhöht).
- Ohne Zahlung der Grunderwerbsteuer gibt es keine Unbedenklichkeitsbescheinigung und damit keine Eintragung ins Grundbuch - planen Sie den Betrag von Anfang an ein.
- Die Freigrenze von 2.500 Euro betrifft praktisch nur sehr kleine Flächen oder symbolische Kaufpreise, nicht den üblichen Immobilienkauf.
Häufige Fragen
- Wie hoch ist die Grunderwerbsteuer?Antwort
Je nach Bundesland zwischen 3,5 Prozent (Bayern) und 6,5 Prozent (Brandenburg, Nordrhein-Westfalen, Saarland, Schleswig-Holstein) des Kaufpreises. Die genauen Sätze aller 16 Länder stehen in der Tabelle oben.
- Wer zahlt die Grunderwerbsteuer, Käufer oder Verkäufer?Antwort
Gesetzlich schulden beide Vertragsparteien die Steuer gemeinsam (§ 13 GrEStG). Im notariellen Kaufvertrag wird aber praktisch immer vereinbart, dass die käufende Seite sie allein trägt.
- Wovon wird die Grunderwerbsteuer berechnet?Antwort
Vom Kaufpreis als Gegenleistung, einschließlich vom Käufer übernommener Leistungen - nicht vom Verkehrswert der Immobilie (§ 9 GrEStG).
- Wann fällt keine Grunderwerbsteuer an?Antwort
Bei einem Grundstückswert bis 2.500 Euro, bei Erbfall und Schenkung, beim Erwerb durch Ehegatten, Lebenspartner oder Verwandte in gerader Linie sowie bei der Vermögensauseinandersetzung nach einer Scheidung (§ 3 GrEStG).
- Kann ich ohne gezahlte Grunderwerbsteuer ins Grundbuch eingetragen werden?Antwort
Nein. Das Grundbuchamt verlangt vorher die Unbedenklichkeitsbescheinigung des Finanzamts, die es erst nach Zahlung, Sicherung oder Befreiung von der Steuer ausstellt (§ 22 GrEStG).
- Warum unterscheiden sich die Sätze zwischen den Bundesländern?Antwort
Seit der Föderalismusreform 2006 dürfen die Länder vom bundesweiten Regelsatz von 3,5 Prozent abweichen (Art. 105 Abs. 2a Satz 2 GG). Alle Länder außer Bayern haben seitdem erhöht.
- Zählt eine mitverkaufte Einbauküche zur Grunderwerbsteuer?Antwort
Nein, wenn sie im Kaufvertrag gesondert und mit einem realistischen Wert ausgewiesen ist. Nur der auf das Grundstück entfallende Kaufpreisanteil unterliegt der Steuer.
Rechtsgrundlagen
- § 11 GrEStG - Steuersatz ↗
- § 9 GrEStG - Gegenleistung ↗
- § 13 GrEStG - Steuerschuldner ↗
- § 3 GrEStG - Allgemeine Ausnahmen von der Besteuerung ↗
- § 22 GrEStG - Unbedenklichkeitsbescheinigung ↗
Geprüft am 21. Oktober 2026 gegen §§ 3, 9, 11, 13, 22 GrEStG (Bundesrecht, wörtlich aus dem Gesetzestext). Die 16 Landes-Steuersätze sind Landesrecht und wurden gegen mehrere übereinstimmende aktuelle Quellen je Land geprüft; die beiden jüngsten Änderungen - Thüringen zum 1.1.2024 von 6,5 % auf 5,0 % gesenkt, Bremen zum 1.7.2025 von 5,0 % auf 5,5 % erhöht - zusätzlich einzeln anhand von Nachrichtenquellen zur jeweiligen Landtags- bzw. Bürgerschaftsentscheidung verifiziert. Verbindlich ist stets das aktuelle Steuersatzgesetz des jeweiligen Bundeslandes. Alle Angaben ohne Gewähr - verbindlich ist die zuständige Behörde.