
Zweitwohnungsteuer
Wer in einer Stadt eine Nebenwohnung unterhält, zahlt dort häufig Zweitwohnungsteuer - eine kommunale Steuer, die meist nach der Jahreskaltmiete bemessen wird. Für Verheiratete, die aus beruflichen Gründen getrennt wohnen, und für Auszubildende gelten in vielen Satzungen Ausnahmen.
| Zuständig | Steueramt der Stadt, in der die Zweitwohnung liegt |
|---|---|
| Gebühr | Höhe nach kommunaler Satzung, keine bundesweit einheitliche Zahl |
| Rechtsgrundlage | Art. 105 Abs. 2a GG, kommunale Zweitwohnungsteuersatzung |
Zuständige Stelle
Zuständig: Steueramt der Stadt, in der die Zweitwohnung liegt.
Worum es geht
Die Zweitwohnungsteuer ist wie die Hundesteuer eine örtliche Aufwandsteuer (Art. 105 Abs. 2a GG): Besteuert wird der Aufwand, neben der Hauptwohnung eine weitere Wohnung für den persönlichen Lebensbedarf vorzuhalten - unabhängig davon, ob sie tatsächlich genutzt wird.
Pflichtig ist in aller Regel, wer mit Nebenwohnsitz gemeldet ist oder eine Wohnung zum eigenen Gebrauch bereithält, ohne dort den Hauptwohnsitz zu haben. Rein vermietete Wohnungen ohne Eigennutzung fallen meist nicht darunter.
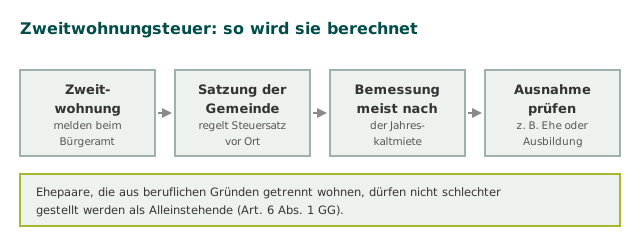
So wird die Steuer berechnet
Wer meist zahlt - und wer nicht
| Fall | Meist steuerpflichtig? |
|---|---|
| Nebenwohnsitz zur eigenen Nutzung | ja |
| Rein vermietete Wohnung ohne Eigennutzung | meist nein |
| Verheiratete, die aus beruflichen Gründen getrennt wohnen | viele Satzungen sehen eine Ausnahme vor (Art. 6 Abs. 1 GG) |
| Auszubildende mit Zweitwohnsitz am Ausbildungsort | in vielen Satzungen ermäßigt oder ausgenommen |
Checkliste: Zweitwohnungsteuer
Das brauchen Sie bei der Anmeldung der Nebenwohnung:
Abgehakte Punkte merkt sich Ihr Browser und druckt sie mit.
So läuft es ab
Nebenwohnsitz anmelden
Beim Bürgeramt der Stadt, in der die Zweitwohnung liegt.
Steueramt wird informiert
Viele Städte gleichen Meldedaten automatisch mit dem Steueramt ab.
Bemessungsgrundlage ermitteln
Meist die Jahreskaltmiete, bei Eigentum der ortsübliche Mietwert.
Steuerbescheid erhalten
Mit Höhe und Zahlungsfrist nach der Satzung Ihrer Stadt.
Ausnahme beantragen
Falls einschlägig, mit Nachweis gesondert beim Steueramt beantragen.
Besondere Fälle
- Verheiratet und aus beruflichen Gründen getrennt wohnend
- Ehepaare dürfen gegenüber Alleinstehenden nicht benachteiligt werden (Art. 6 Abs. 1 GG) - viele Satzungen sehen deshalb eine Befreiung oder Gleichstellung mit der Hauptwohnung vor.
- Auszubildende und Studierende
- Wohnen sie am Ausbildungsort in einer Nebenwohnung, während die Hauptwohnung bei den Eltern bleibt, ermäßigen oder befreien viele Satzungen diesen Fall.
- Wohnung wird nur vermietet
- Ohne eigene Nutzung entsteht meist keine Zweitwohnungsteuer - das ist Einkommensteuersache, nicht Aufwandsteuer.
Worauf es ankommt
- Die Bemessungsgrundlage ist meist die Jahreskaltmiete - die genaue Berechnung regelt die Satzung Ihrer Stadt.
- Ausnahmen für Verheiratete und Auszubildende müssen Sie in der Regel selbst mit Nachweis beantragen.
- Die Höhe unterscheidet sich stark von Stadt zu Stadt - feste Beträge nennt diese Seite bewusst nicht.
Häufige Fragen
- Wer muss Zweitwohnungsteuer zahlen?Antwort
Wer in einer Gemeinde eine Nebenwohnung zum eigenen Gebrauch unterhält, ohne dort den Hauptwohnsitz zu haben.
- Wie wird die Zweitwohnungsteuer berechnet?Antwort
Meist nach der Jahreskaltmiete oder, bei Eigentum, nach dem ortsüblichen Mietwert - die genaue Formel regelt jede Satzung selbst.
- Muss ich als Verheirateter Zweitwohnungsteuer zahlen?Antwort
Wohnen Sie aus beruflichen Gründen getrennt von Ihrem Ehepartner, sehen viele Satzungen eine Ausnahme vor - der Schutz der Ehe nach Art. 6 Abs. 1 GG verlangt eine Gleichbehandlung mit Alleinstehenden.
- Gilt die Steuer auch für Studierende mit Nebenwohnsitz?Antwort
In vielen Städten gibt es eine Ermäßigung oder Befreiung für Auszubildende und Studierende - das regelt die örtliche Satzung.
- Wie hoch ist die Zweitwohnungsteuer?Antwort
Das legt jede Gemeinde selbst fest - eine bundesweit einheitliche Zahl gibt es nicht.
- Zahle ich Zweitwohnungsteuer, wenn ich die Wohnung nur vermiete?Antwort
In der Regel nein - die Steuer knüpft an die eigene Nutzung an, nicht an die Vermietung.
Rechtsgrundlagen
- Art. 105 GG - Steuergesetzgebung (örtliche Aufwandsteuern) ↗
- Art. 6 GG - Schutz von Ehe und Familie ↗
Geprüft am 22. Oktober 2026 gegen Art. 105 Abs. 2a GG und Art. 6 Abs. 1 GG. Keine Einzelbeträge, da Satzungssache der Gemeinde. Alle Angaben ohne Gewähr - verbindlich ist die zuständige Behörde.