
Grundsteuer
Bei der Grundsteuer arbeiten zwei Behörden zusammen: Das Finanzamt ermittelt Grundsteuerwert und Messbetrag, die Gemeinde legt darauf ihren eigenen Hebesatz fest und verschickt den Bescheid. Seit der Grundsteuerreform gelten ab 2025 neue, aktuellere Grundsteuerwerte.
| Zuständig | für Grundsteuerwert und Messbetrag das Finanzamt, für Hebesatz und Bescheid die Gemeinde |
|---|---|
| Rechtsgrundlage | Grundsteuergesetz (GrStG), Bewertungsgesetz (BewG) |
Zuständige Stelle
Zuständig: für Grundsteuerwert und Messbetrag das Finanzamt, für Hebesatz und Bescheid die Gemeinde.
Worum es geht
Die Grundsteuer wird in zwei Schritten gebildet: Zuerst ermittelt das Finanzamt nach dem Bewertungsgesetz den Grundsteuerwert eines Grundstücks und errechnet daraus mit der Steuermesszahl den Steuermessbetrag (§ 13 GrStG). Dieser Messbescheid geht an Sie und an die Gemeinde.
Die Gemeinde bestimmt anschließend den Hebesatz - einen Hundertsatz, mit dem sie den Messbetrag multipliziert (§ 25 GrStG). Das Ergebnis ist Ihre jährliche Grundsteuer, die die Gemeinde durch Bescheid festsetzt (§ 27 GrStG). Die Grundsteuerreform hat ab 2025 die Bewertungsgrundlage erneuert - wie genau bewertet wird, unterscheidet sich zwischen dem Bundesmodell und eigenen Landesmodellen, etwa in Bayern, Hamburg oder Niedersachsen.
Wer macht was
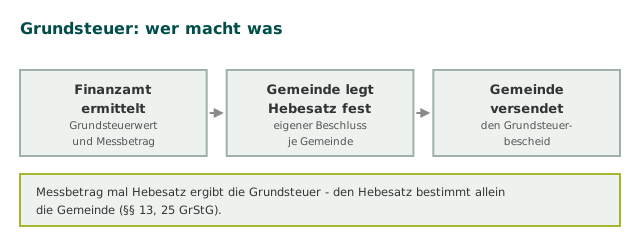
Die drei Bausteine der Grundsteuer
| Baustein | Wer legt ihn fest | Rechtsgrundlage |
|---|---|---|
| Grundsteuerwert | Finanzamt, nach dem Bewertungsgesetz | BewG |
| Steuermessbetrag | Finanzamt, aus Grundsteuerwert x Steuermesszahl | § 13 GrStG |
| Hebesatz | die Gemeinde, als eigener Ratsbeschluss | § 25 GrStG |
Was Sie brauchen
Abgehakte Punkte merkt sich Ihr Browser und druckt sie mit.
So läuft es ab
Grundsteuerwert feststellen
Das Finanzamt bewertet das Grundstück nach dem Bewertungsgesetz und schickt Ihnen den Bescheid.
Messbetrag berechnen
Aus Grundsteuerwert und Steuermesszahl ergibt sich der Steuermessbetrag (§ 13 GrStG).
Hebesatz anwenden
Die Gemeinde multipliziert den Messbetrag mit ihrem beschlossenen Hebesatz (§ 25 GrStG).
Bescheid erhalten
Die Gemeinde setzt die Grundsteuer für das Kalenderjahr fest und verschickt den Bescheid (§ 27 GrStG).
Besondere Fälle
- Sie sind mit dem Grundsteuerwert nicht einverstanden
- Der Einspruch richtet sich gegen den Bescheid des Finanzamts, nicht gegen den Grundsteuerbescheid der Gemeinde - vergleichbar mit dem Einspruch gegen den Steuerbescheid.
- Eigentümerwechsel während des Jahres
- Die Grundsteuer schuldet meist, wer am 1. Januar des Jahres im Grundbuch steht - die Umlage auf den Käufer regeln Kaufvertrag und Nebenkostenabrechnung privatrechtlich.
- Unterschiedliche Landesmodelle
- Bayern, Hamburg und Niedersachsen bewerten teils abweichend vom Bundesmodell - fragen Sie im Zweifel beim zuständigen Finanzamt nach.
Worauf es ankommt
- Grundsteuerwert und Messbetrag kommen vom Finanzamt, Hebesatz und Zahlungsaufforderung von der Gemeinde - bei Rückfragen die richtige Stelle ansprechen.
- Seit der Grundsteuerreform gelten ab 2025 neue Grundsteuerwerte - ein alter Einheitswert zählt nicht mehr.
- Der Hebesatz unterscheidet sich stark von Gemeinde zu Gemeinde - er ist Teil der kommunalen Haushaltsplanung.
Häufige Fragen
- Wer setzt die Grundsteuer fest, das Finanzamt oder die Gemeinde?Antwort
Beide zusammen: Das Finanzamt ermittelt Grundsteuerwert und Messbetrag, die Gemeinde legt den Hebesatz fest und verschickt den Bescheid.
- Was ist der Unterschied zwischen Grundsteuerwert und Grundsteuer?Antwort
Der Grundsteuerwert ist eine Bewertungsgrundlage des Finanzamts, die Grundsteuer die tatsächlich zu zahlende Steuer nach Anwendung von Messzahl und Hebesatz.
- Warum hat sich die Grundsteuer seit der Reform geändert?Antwort
Weil ab 2025 neue, aktuellere Grundsteuerwerte gelten - die alten Einheitswerte von 1964/1935 waren veraltet.
- Kann ich gegen meinen Grundsteuerbescheid Einspruch einlegen?Antwort
Einspruch gegen den Grundsteuerwert richtet sich an das Finanzamt, Einspruch gegen den Hebesatz oder den Bescheid selbst an die Gemeinde.
- Wer zahlt die Grundsteuer bei einem Hausverkauf während des Jahres?Antwort
Steuerschuldner ist meist, wer am 1. Januar im Grundbuch eingetragen war - die Aufteilung regelt in der Praxis der Kaufvertrag.
- Ist die Grundsteuer in jeder Gemeinde gleich hoch?Antwort
Nein, der Hebesatz wird von jeder Gemeinde selbst beschlossen und unterscheidet sich entsprechend.
Rechtsgrundlagen
- Grundsteuergesetz (GrStG) ↗
- § 13 GrStG - Steuermesszahl und Steuermessbetrag ↗
- § 25 GrStG - Festsetzung des Hebesatzes ↗
- § 27 GrStG - Festsetzung der Grundsteuer ↗
Geprüft am 22. Oktober 2026 gegen §§ 1, 13, 25 und 27 GrStG. Alle Angaben ohne Gewähr - verbindlich ist die zuständige Behörde.